COM CALCULAR EL GUANY PATRIMONIAL PER LA VENDA D’IMMOBLES DE NO RESIDENTS?
El càlcul dels guanys patrimonials derivats de la venda d’immobles per entitats no residents planteja diferents qüestions relacionades amb els criteris probatoris que s’han d’aplicar. En aquest context, l’Administració no pot donar per fet un ús concret de l’immoble sense disposar de prou proves que el justifiquin.
Llegir més
La venda d’immobles situats a Espanya per societats i altres entitats no residents pot generar guanys patrimonials subjectes a l’impost sobre la renda de no residents (IRNR). El seu càlcul exigeix determinar correctament els valors d’adquisició i transmissió, tenint en compte les inversions efectuades, les despeses fiscalment computables i les amortitzacions que corresponguin. En aquest àmbit, la documentació justificativa adquireix especial importància, ja que no tots els imports reflectits en les escriptures públiques es poden incorporar automàticament al càlcul del guany patrimonial.
El Tribunal Econòmic Administratiu Central (TEAC), en la seva Resolució de 24 de setembre de 2026, RG 7794/2023, ha precisat diferents criteris relacionats amb aquestes operacions.
1. El valor d’adquisició i els costos de construcció
Amb caràcter general, el guany o pèrdua patrimonial es determina per la diferència entre els valors de transmissió i adquisició de l’immoble, conforme a les regles aplicables de l’IRNR i de la Llei de l’IRPF.
El valor d’adquisició comprèn l’import satisfet per la compra, les inversions i millores escomeses i determinades despeses i tributs inherents a l’adquisició, exclosos els interessos, sempre que concorrin els requisits legals. No obstant això, per a incorporar una inversió al valor d’adquisició cal acreditar la seva realitat, import i naturalesa, com també que el seu cost va ser assumit pel contribuent.
Aquesta qüestió ha estat examinada pel TEAC en la seva Resolució RG 7794/2023, en la qual una entitat no resident pretenia incloure el cost de construcció d’un habitatge que havia adquirit posteriorment.
El tribunal va rebutjar aquesta pretensió perquè les obres havien estat contractades i satisfetes per una sòcia abans de la constitució de l’entitat. L’escriptura de declaració d’obra nova no acreditava que la societat hagués assumit aquests costos.
Per tant, no és procedent incorporar al valor d’adquisició quantitats satisfetes per tercers quan no es demostra que l’entitat transmitent va suportar posteriorment el seu import.
- Atenció. Les inversions i millores cal justificar-les mitjançant factures, documents de pagament o altres mitjans de prova. L’escriptura d’obra nova no acredita, per si sola, qui va suportar econòmicament la construcció.
2. Les amortitzacions i la utilització efectiva de l’immoble
El càlcul del valor d’adquisició pot exigir descomptar les amortitzacions fiscalment computables, d’acord amb la normativa aplicable. No obstant això, per a determinar la seva procedència és cal examinar l’ús de l’immoble i les circumstàncies que justifiquen la seva consideració fiscal.
En la resolució esmentada, l’Administració havia calculat amortitzacions partint que l’immoble, propietat d’una entitat no resident, podia haver estat arrendat o cedit als seus socis o administradors durant el temps que va romandre en el seu patrimoni.
El TEAC considera que la mera titularitat d’un immoble per una persona jurídica no permet presumir que hi hagi estat arrendat, cedit o lloc a la disposició de tercers.
Quan l’Administració fonamenta una regularització en l’existència d’un arrendament o cessió, li correspon acreditar els fets que sustenten aquesta conclusió.
En el cas examinat, no hi havia prou proves per a considerar que l’immoble havia tingut aquest destí durant tot el període calculat per l’Administració. No obstant això, l’entitat havia reconegut en les seves al·legacions un període d’utilització de mil cinc-cents dies, per la qual cosa el tribunal va admetre l’amortització corresponent exclusivament a aquest interval.
- Atenció. L’Administració no pot minorar el valor d’adquisició aplicant amortitzacions basades únicament en una utilització hipotètica de l’immoble. Han d’existir proves o indicis suficients que permetin acreditar aquesta utilització.
3. El mobiliari inclòs en el preu de transmissió
La venda d’un immoble pot comprendre mobles, instal·lacions i altres elements que les parts valorin separadament en l’escriptura de compravenda. No obstant això, aquesta diferenciació no implica necessàriament que l’import atribuït al mobiliari es pugui excloure del valor de transmissió de l’immoble a efectes fiscals.
Per a reconèixer una transmissió independent cal acreditar l’existència dels béns, la seva adquisició, la seva valoració i les circumstàncies que permetin considerar que s’han transmès separadament.
El TEAC recorda que l’escriptura pública acredita les declaracions fetes per les parts i l’atorgament del negoci jurídic, però no demostra per si sola la realitat econòmica de tots els valors consignats. En el supòsit analitzat, l’entitat pretenia descomptar del preu de venda una quantitat atribuïda al mobiliari existent en l’habitatge. El tribunal va rebutjar aquesta pretensió perquè no s’havien aportat proves suficients sobre l’adquisició dels mobles, el seu valor i la seva transmissió independent de l’immoble.
- Atenció. La identificació d’un import corresponent al mobiliari en l’escriptura de compravenda no és suficient per a excloure’l del valor de transmissió. Cal disposar de documentació que justifiqui l’operació i la seva valoració.
4. La importància de la prova en les operacions immobiliàries
La correcta determinació del guany patrimonial exigeix conservar la documentació que permeti justificar els imports inclosos en la declaració tributària. Conforme a l’article 105 de la Llei General Tributària, qui faci valer el seu dret ha de provar els fets constitutius d’aquest.
Per això, correspon al contribuent acreditar les inversions, millores i altres conceptes que pretengui incorporar al valor d’adquisició, com també les circumstàncies que permetin diferenciar fiscalment determinats béns inclosos en la transmissió.
Aquesta obligació s’ha de distingir de la càrrega que correspon a l’Administració quan fonamenta una regularització en fets l’existència dels quals no ha estat acreditada, com pot succeir amb un suposat arrendament o cessió de l’immoble.
En conseqüència, la documentació contractual, comptable i bancària és especialment rellevant per a justificar el tractament fiscal aplicat.
- Atenció. Abans de declarar la transmissió d’un immoble convé revisar les escriptures, factures, justificants de pagament i altres documents que acreditin els valors utilitzats. La falta de proves pot donar lloc a regularitzacions tributàries.
L’APLICACIÓ CONJUNTA DEL MÍNIM PER DESCENDENTS I LES ANUALITATS PER ALIMENTS EN L’IRPF
L’aplicació del mínim per descendents i del règim especial de les anualitats per aliments en l’IRPF ha generat controvèrsies. El Tribunal Suprem admet la seva compatibilitat dins del mateix període impositiu, atès el temps de convivència efectiva amb els fills i evitant la superposició de tots dos tractaments.
Llegir més
La tributació en l’IRPF dels progenitors separats o divorciats pot presentar particularitats quan hi ha custòdia compartida i, al mateix temps, una obligació judicial d’abonar anualitats per aliments als fills. Fins ara, l’aplicació conjunta del mínim per descendents i del règim fiscal de les anualitats per aliments havia generat discrepàncies interpretatives, especialment després de la reforma introduïda per la Llei 26/2014.
El Tribunal Suprem ha establert un criteri que permet compatibilitzar tots dos tractaments en un mateix exercici fiscal, sempre que es compleixin els requisits legals i no existeixi duplicitat en la seva aplicació.
1. El mínim per descendents i les anualitats per aliments
L’article 58 de la Llei de l’IRPF regula el mínim per descendents, destinat a adaptar la tributació a les circumstàncies familiars del contribuent.
Quan tots dos progenitors tenen dret a aplicar aquest mínim pels mateixos fills, l’article 61 estableix amb caràcter general, el seu prorrateig per parts iguals. Així succeeix habitualment en els supòsits de custòdia compartida, sempre que es compleixin les condicions exigides legalment.
D’altra banda, els articles 64 i 75 de la mateixa llei contemplen un tractament específic per a les anualitats per aliments satisfetes als fills per decisió judicial. Aquest règim permet aplicar separadament les escales de gravamen a aquestes quantitats i a la resta de la base liquidable, amb les especialitats previstes per al càlcul de la quota.
La reforma introduïda per la Llei 26/2014 va condicionar aquest últim règim al fet que el contribuent no tingués dret al mínim per descendents, la qual cosa va originar dubtes sobre la seva aplicació quan existia custòdia compartida.
- Atenció. Les anualitats per aliments han d’estar establertes per decisió judicial. El seu tractament fiscal no consisteix a deduir directament les quantitats satisfetes de la base imposable.
2. El Tribunal Suprem admet la compatibilitat de tots dos règims
La Sentència del Tribunal Suprem núm. 1054/2026, de 23 de setembre de 2026, recurs 2595/2025, ha resolt aquesta controvèrsia en considerar que tots dos tractaments poden aplicar-se durant un mateix període impositiu en els supòsits de custòdia compartida.
El tribunal entén que els articles 58, 61, 64 i 75 de la Llei de l’IRPF cal interpretar-los conjuntament, atesa la finalitat de les disposicions que regulen les circumstàncies familiars.
Segons la doctrina establerta, el mínim per descendents es vincula als períodes de convivència efectiva amb els fills, mentre que el règim especial d’anualitats per aliments es pot aplicar respecte de les quantitats satisfetes durant els períodes en els quals no existeix aquesta convivència.
Per tant, el dret a aplicar el mínim per descendents no exclou automàticament el règim especial de les anualitats per aliments, sempre que tots dos tractaments es refereixin a períodes diferenciats i no es produeixi una superposició.
La sentència conté un vot particular discrepant, encara que el criteri de compatibilitat constitueix la doctrina fixada per la majoria del tribunal.
- Atenció. La compatibilitat reconeguda no suposa que tots dos règims puguin aplicar-se sense limitacions. S’han de comprovar el règim de custòdia, els períodes de convivència i les obligacions alimentoses establertes judicialment.
3. Conseqüències pràctiques per als contribuents
Aquest criteri és rellevant per als progenitors que comparteixen la custòdia dels seus fills i satisfan anualitats per aliments en compliment d’una resolució judicial.
En aquests supòsits, es podrà aplicar el mínim per descendents conforme a les regles legals de prorrateig i, quan es compleixin les condicions establertes pel Tribunal Suprem, el tractament fiscal específic de les anualitats per aliments dins del mateix exercici.
Per a determinar la seva aplicació caldrà examinar la resolució judicial, els períodes de convivència efectiva i els justificants de les quantitats abonades.
La sentència també pot justificar la revisió de declaracions d’exercicis anteriors en les quals s’hagués aplicat el criteri restrictiu d’incompatibilitat, sempre que no hagi transcorregut el termini de prescripció i concorrin els requisits legals per a sol·licitar la seva rectificació.
- Atenció. Els contribuents amb custòdia compartida i obligació judicial de pagament d’aliments poden revisar les seves declaracions de l’IRPF per a comprovar si els resulta aplicable aquest criteri jurisprudencial.
EL CANVI D’ÚS DE LOCALS A HABITATGES TURÍSTICS, QUINS REQUISITS SÓN NECESSARIS PER A LA SEVA INSCRIPCIÓ REGISTRAL?
La transformació d’un local comercial en un habitatge destinat a l’allotjament turístic requereix comprovar tant la seva viabilitat urbanística com el compliment de la normativa turística i de propietat horitzontal. L’existència d’una llicència administrativa o d’una inscripció turística no suposa necessàriament que s’hagin complert tots els requisits per a formalitzar i inscriure el canvi d’ús.
Llegir més
L’informem dels principals requisits que s’han de tenir en compte quan es pretén transformar un local comercial en un habitatge destinat a allotjament turístic.
Aquest tipus d’operacions no depèn exclusivament de la voluntat del propietari ni de l’obtenció d’una llicència administrativa. La seva viabilitat exigeix comprovar la compatibilitat urbanística de l’immoble, el compliment de la normativa turística i les condicions establertes en la Llei sobre propietat horitzontal.
La falta d’acreditació d’algun d’aquests requisits pot impedir la inscripció del canvi d’ús en el Registre de la Propietat.
1. Requisits urbanístics i administratius
La transformació d’un local comercial en habitatge turístic exigeix verificar que el nou destí és compatible amb el planejament urbanístic municipal i que l’immoble reuneix les condicions tècniques i d’habitabilitat corresponents.
Segons la normativa aplicable, el canvi d’ús pot requerir una llicència urbanística, una declaració responsable o un altre títol administratiu habilitant.
A més, l’exercici de l’activitat turística es troba subjecte a la legislació autonòmica, que pot establir obligacions d’inscripció registral, presentació de declaracions responsables i compliment de requisits específics de funcionament.
Aquestes exigències s’han d’examinar de forma diferenciada. L’habilitació turística no substitueix necessàriament l’autorització urbanística municipal, ni aquesta última suposa per si sola que es pugui iniciar l’explotació turística.
- Atenció. Abans d’adquirir o reformar un local per a destinar-lo a allotjament turístic, convé comprovar que l’ús està permès i que es poden obtenir totes les autoritzacions exigibles.
2. L’autorització de la comunitat de propietaris
La Llei orgànica 1/2025, de 2 de gener, va modificar la Llei sobre propietat horitzontal per a reforçar la intervenció de les comunitats de propietaris en l’exercici d’activitats d’allotjament turístic.
Des del 3 d’abril de 2025, l’article 7.3 de la Llei sobre propietat horitzontal exigeix l’aprovació expressa de la comunitat per a iniciar l’activitat turística prevista en l’article 5.e) de la Llei d’arrendaments urbans.
Conforme a l’article 17.12 de la mateixa llei, l’acord requereix el vot favorable de les tres cinquenes parts del total de propietaris que, al seu torn, representin les tres cinquenes parts de les quotes de participació.
Aquesta aprovació constitueix un requisit independent de les autoritzacions administratives. En conseqüència, el compliment de les exigències urbanístiques i turístiques no eximeix d’obtenir l’acord comunitari quan sigui obligatori.
La disposició addicional segona de la Llei sobre propietat horitzontal contempla, no obstant això, un règim específic per als propietaris que ja exercien legalment l’activitat turística abans del 3 d’abril de 2025 i s’havien acollit prèviament a la normativa sectorial corresponent.
Per a beneficiar-se d’aquesta previsió cal acreditar el compliment de les condicions establertes legalment, sense que sigui suficient haver manifestat la intenció d’iniciar l’activitat o haver presentat determinades sol·licituds administratives.
- Atenció. Els propietaris que pretenguin acollir-se al règim aplicable a activitats anteriors al 3 d’abril de 2025 hauran d’acreditar que disposaven de les habilitacions necessàries per al seu exercici conforme a la normativa corresponent.
3. La inscripció del canvi d’ús en el Registre de la Propietat
La formalització d’una escriptura de canvi d’ús no garanteix automàticament la seva inscripció registral. El registrador ha de comprovar, dins de l’àmbit de la seva funció qualificadora, que es compleixen els requisits legals exigibles.
Aquesta qüestió ha estat examinada per la Direcció General de Seguretat Jurídica i Fe Pública en la seva Resolució de 21 de maig de 2026, publicada al BOE del 8 d’octubre de 2026. En el supòsit analitzat, es va sol·licitar la inscripció d’una escriptura de canvi d’ús d’un local comercial a habitatge turístic situat a Madrid.
El propietari havia presentat una declaració responsable turística davant la Comunitat de Madrid el 31 de març de 2025, abans de l’entrada en vigor de la reforma de la Llei sobre propietat horitzontal. No obstant això, la llicència urbanística municipal i la llicència de primera ocupació i funcionament es van obtenir posteriorment, al juliol i octubre de 2025, respectivament.
La registradora va suspendre la inscripció en considerar que no s’havia acreditat l’exercici legalment habilitat de l’activitat turística abans del 3 d’abril de 2025 i que, per tant, calia l’aprovació de la comunitat de propietaris.
La Direcció General va confirmar aquesta qualificació. Va considerar que, en el cas examinat, la declaració responsable turística no era suficient per a acreditar que l’activitat es podia exercir legalment abans de la reforma, ja que també eren necessàries les corresponents habilitacions municipals.
En haver-se obtingut aquestes últimes amb posterioritat, no era aplicable l’excepció prevista en la disposició addicional segona de la Llei sobre propietat horitzontal.
En conseqüència, s’havia d’acreditar l’acord comunitari adoptat amb les majories establertes en l’article 17.12.
4. Recomanacions
Abans de formalitzar una operació de canvi d’ús destinada a l’allotjament turístic, és convenient revisar conjuntament els requisits urbanístics, turístics i comunitaris aplicables a l’immoble.
En particular, cal comprovar que el planejament municipal permet l’ús pretès, que es disposa dels títols administratius necessaris i que no existeixen limitacions derivades del títol constitutiu, els estatuts o els acords de la comunitat de propietaris.
Quan sigui exigible l’aprovació comunitària, aquesta s’haurà d’obtenir conforme a les majories establertes legalment.
També és aconsellable verificar que la documentació disponible permet acreditar els requisits necessaris per a inscriure el canvi d’ús, especialment quan es pretén invocar el règim de continuïtat d’activitats turístiques anteriors al 3 d’abril de 2025.
LA COINCIDÈNCIA DE DIES FESTIUS AMB LES VACANCES NO SEMPRE GENERA UN DESCANS ADDICIONAL
La regulació de les vacances en dies naturals permet incloure dins del període de descans tant els dies laborables com els caps de setmana i festius. No obstant això, la seva aplicació exigeix respectar els mínims legals i examinar les condicions establertes en cada conveni col·lectiu.
Llegir més
L’informem d’una qüestió que pot ser rellevant per a la planificació de les vacances i l’aplicació dels calendaris laborals en les empreses.
Quan un dia festiu coincideix amb les vacances d’un treballador, pot sorgir el dubte de si aquesta festivitat s’ha de descomptar del període de vacances o si correspon reconèixer un dia addicional de descans. Encara que les vacances i els festius laborals responen a finalitats diferents, la seva coincidència no determina necessàriament el dret a gaudir d’un altre dia lliure. Per a resoldre aquesta qüestió és fonamental conèixer com estableix el conveni col·lectiu la durada i el còmput de les vacances.
L’Audiència Nacional, en la seva Sentència 147/2026, de 16 de setembre, ha examinat aquesta problemàtica en el sector de contact center i ha considerat que, quan el conveni reconeix vacances en dies naturals i es respecten els mínims legalment establerts, la coincidència amb un festiu no dona lloc, per si mateixa, a un descans addicional.
1. Com han de computar-se les vacances anuals
L’article 38 de l’Estatut dels Treballadors estableix que les vacances anuals retribuïdes tindran la durada prevista en el conveni col·lectiu o en el contracte individual, sense que puguin ser inferiors a trenta dies naturals.
A partir d’aquest mínim legal, la negociació col·lectiva pot establir una durada superior o regular el gaudi de les vacances mitjançant dies naturals, laborables o hàbils, sempre que es respectin els drets mínims reconeguts als treballadors.
La diferència entre aquestes modalitats té conseqüències pràctiques importants.
Quan les vacances es fixen en dies naturals, el període comprèn tots els dies consecutius inclosos entre el seu inici i finalització. Per tant, es computen tant les jornades en les quals habitualment existiria obligació de treballar com els dissabtes, diumenges i festius que formin part d’aquest període.
En canvi, quan el conveni estableix vacances en dies laborables, el seu còmput s’ha de fer atesos els dies que tinguin aquesta consideració conforme a la regulació aplicable i a la distribució de la jornada del treballador.
Aquesta distinció explica que una mateixa festivitat pugui tenir conseqüències diferents segons el conveni col·lectiu que sigui d’aplicació.
2. Què succeeix quan un festiu coincideix amb les vacances
L’article 37.2 de l’Estatut dels Treballadors reconeix el caràcter retribuït i no recuperable de les festes laborals, mentre que l’article 38 regula el dret a les vacances anuals.
Es tracta de drets diferenciats, encara que aquesta circumstància no suposa que sempre s’hagin de gaudir en dates distintes.
La coincidència d’un festiu amb les vacances cal examinar-la tenint en compte la regulació convencional, la durada del descans anual i la forma en què s’han establert els períodes de gaudi.
Quan les vacances es reconeixen en dies naturals, els festius compresos dins del període acordat formen part, en principi, del seu còmput. En aquestes situacions, l’existència d’una festivitat no genera automàticament el dret a prolongar les vacances.
La qüestió pot ser distinta quan el conveni col·lectiu conté previsions específiques sobre l’exclusió de festius, estableix el descans en dies laborables o reconeix expressament determinades compensacions.
Per tant, no hi ha una solució única que es pugui traslladar de manera automàtica a totes les empreses i sectors d’activitat.
3. La importància del que s’estableix en el conveni col·lectiu
Els convenis col·lectius exerceixen un paper essencial en la determinació de la durada de les vacances i de les seves condicions de gaudi. La negociació col·lectiva pot millorar els mínims previstos legalment, ampliar el nombre de dies de descans i introduir regles específiques sobre el fraccionament de les vacances, la seva data d’inici o el tractament de determinades festivitats.
Per aquesta raó, la interpretació de les clàusules convencionals ha d’atendre tant la seva redacció com al conjunt de les disposicions que regulen les vacances.
Si un conveni diferencia expressament entre dies naturals i dies laborables per regular diferents modalitats de descans, aquesta distinció s’ha de tenir en compte en determinar l’abast dels drets reconeguts.
No és adequat aplicar indistintament tots dos conceptes ni combinar parcialment diferents previsions convencionals per a obtenir un resultat que no es correspon amb el règim pactat.
La jurisprudència recorda que els convenis cal interpretar-los de manera conjunta, respectant el sentit de les seves clàusules i la finalitat dels acords assolits pels qui van participar en la seva negociació.
4. L’Audiència Nacional rebutja la compensació automàtica dels festius en vacances
La Sentència de l’Audiència Nacional, sala social, núm. 147/2026, de 16 de setembre de 2026, dictada en el procediment de conflicte col·lectiu 232/2026, ha analitzat aquesta qüestió en relació amb el III Conveni col·lectiu estatal del sector de contact center.
El sindicat UGT sol·licitava que es reconegués el dret dels treballadors a gaudir d’un dia addicional de descans quan una festivitat laboral coincidís amb el seu període de vacances i, en cas que no les gaudís, aquest festiu els hagués correspost conforme al seu calendari laboral.
El conveni sectorial estableix una durada de trenta-dos dies naturals de vacances anuals, superant el mínim de trenta dies previst en l’Estatut dels Treballadors.
A més, conté determinades previsions sobre el fraccionament de les vacances i permet gaudir de quatre dies solts en dies laborables, de comú acord entre l’empresa i el treballador.
L’Audiència Nacional considera rellevant aquesta diferenciació, ja que les parts negociadores van utilitzar expressament el concepte de dies laborables quan van voler referir-se a aquesta modalitat de gaudi.
En conseqüència, la Sala entén que els trenta-dos dies naturals reconeguts en el conveni inclouen els dies festius compresos dins del període de vacances, sense que sigui procedent afegir automàticament un descans compensatori.
La sentència també assenyala que aquesta regulació respecta els mínims establerts per l’Estatut dels Treballadors i per les disposicions internacionals i europees sobre vacances anuals.
Per això, desestima la demanda sindical i rebutja la pretensió de reconèixer un dia addicional de vacances per cada festiu coincident.
5. Els límits establerts per la normativa nacional i internacional
La regulació de les vacances ha de respectar els drets mínims reconeguts tant en la legislació espanyola com en les normes internacionals i europees aplicables.
L’article 38.1 de l’Estatut dels Treballadors garanteix una durada mínima de trenta dies naturals de vacances anuals retribuïdes.
Per part seva, l’article 7 de la Directiva 2003/88/CE reconeix un període mínim de quatre setmanes de vacances anuals retribuïdes, mentre que el Conveni 132 de l’Organització Internacional del Treball contempla, en l’article 3.3, un mínim de tres setmanes laborables.
L’article 6 d’aquest últim conveni estableix determinades regles sobre el còmput dels dies festius en relació amb el període mínim de vacances reconegut internacionalment.
L’Audiència Nacional interpreta que aquesta previsió no permet deduir, per si sola, un dret general a gaudir d’un dia addicional quan una festivitat coincideix amb les vacances anuals regulades en el conveni examinat.
La Sala considera que el descans previst en el sector de contact center compleix els mínims establerts per la normativa estatal, internacional i europea, sense que d’aquestes disposicions resulti la compensació addicional sol·licitada.
També recorda que la Directiva 2003/88/CE regula el dret a les vacances anuals, però no estableix un règim específic de compensació dels festius estatals que coincideixin amb elles.
6. No és el mateix un festiu inclòs en les vacances que un de posterior a la seva finalització
Una qüestió que cal distingir és la coincidència d’un festiu dins del període de vacances i l’existència d’una festivitat immediatament posterior a les dates acordades.
En el primer supòsit, si les vacances s’estableixen en dies naturals, el festiu pot formar part dels dies computats com a descans de vacances.
No obstant això, quan una festivitat queda fora del període de vacances prèviament fixat, no es pot afegir automàticament als dies consumits.
Aquesta diferència ha estat reconeguda per la jurisprudència, que distingeix entre els festius compresos dins del descans anual i aquells que es produeixen una vegada finalitzat el període acordat.
En la sentència de setembre de 2026, l’Audiència Nacional recorda un altre pronunciament relatiu a la imputació indeguda de dies festius posteriors a les vacances fraccionades, en considerar que es tractava d’una situació diferent.
Per tant, la determinació exacta de les dates d’inici i finalització té especial importància per a evitar errors en el còmput dels dies gaudits.
7. La fixació de les vacances i l’acord entre empresa i treballador
L’article 38.2 de l’Estatut dels Treballadors estableix que el període o períodes de gaudi de les vacances s’han de fixar de comú acord entre l’empresa i el treballador, conforme a les previsions del conveni col·lectiu sobre planificació anual.
Així mateix, el calendari de vacances s’ha d’establir en cada empresa i els treballadors han de conèixer les dates que els corresponguin amb una antelació mínima de dos mesos.
Aquestes regles adquireixen rellevància quan les vacances coincideixen amb dies festius, ja que permeten conèixer anticipadament la distribució del descans i les dates compreses dins del període acordat.
L’Audiència Nacional considera que la fixació de les vacances mitjançant acord contribueix a explicar les diferències que es poden produir entre treballadors els períodes de vacances dels quals inclouen diferents nombres de festius.
Per aquesta raó, la mera existència d’una diferència en la coincidència de dies festius no implica necessàriament que s’hagi de reconèixer una compensació addicional.
En qualsevol cas, les condicions de gaudi han de respectar les previsions convencionals i els drets legalment reconeguts.
8. Recomanacions per a les empreses
- La correcta gestió de les vacances exigeix comprovar prèviament les condicions establertes en el conveni col·lectiu i aplicar-les de manera coherent amb la distribució de la jornada laboral.
- És especialment important distingir entre vacances reconegudes en dies naturals i vacances expressades en dies laborables, com també identificar les possibles regles especials sobre el fraccionament i la data d’inici del descans.
- També convé verificar que els períodes de vacances es troben degudament acordats i comunicats, que es respecten els terminis de preavís i que els sistemes de gestió de personal reflecteixen correctament els dies gaudits.
- En aquelles empreses que desenvolupen la seva activitat durant caps de setmana o festius, la distribució de torns pot fer necessari un examen més detallat de les previsions convencionals, especialment quan existeixen diferents calendaris de treball.
- D’altra banda, els acords col·lectius o individuals que reconeguin condicions més favorables s’hauran de tenir en compte en determinar els drets corresponents.
Per a les empreses, la principal conseqüència pràctica consisteix en la necessitat de revisar les condicions de gaudi i evitar interpretacions que no s’ajustin al règim convencional aplicable.
LES EMPRESES HAN DE JUSTIFICAR LES DECISIONS LABORALS QUE PUGUIN PERJUDICAR UNA TREBALLADORA EMBARASSADA
La protecció laboral vinculada a l’embaràs i la maternitat no es limita a impedir decisions expressament discriminatòries. Així mateix, facilita l’anàlisi global de diverses accions corporatives que, aïlladament, podrien semblar justificades o tenir una rellevància mínima. La jurisprudència recorda que la concurrència d’indicis fundats de discriminació modifica les regles sobre la càrrega de la prova i obliga l’empresa a acreditar la legitimitat de les seves decisions.
Llegir més
L’embaràs i la maternitat compten amb una protecció específica en la legislació laboral, dirigida a evitar que aquestes circumstàncies puguin ocasionar un tracte desfavorable en les condicions d’ocupació i treball.
Aquesta protecció no es limita als supòsits d’acomiadament o extinció contractual. També afecta determinades decisions relacionades amb la retribució, l’assignació de funcions, la fixació d’objectius professionals i l’exercici dels drets vinculats a la maternitat.
Les empreses mantenen les seves facultats d’organització i direcció, però han d’exercir-les dins dels límits establerts per la normativa laboral i pel dret fonamental a la igualtat i a la no discriminació.
En aquest àmbit, és especialment rellevant la justificació de les mesures empresarials quan concorren circumstàncies que permeten apreciar indicis d’un possible tracte discriminatori.
1. La prohibició de discriminació per embaràs i maternitat
L’article 14 de la Constitució espanyola reconeix el dret a la igualtat i prohibeix la discriminació per raó de sexe. Aquesta garantia es desenvolupa en l’article 17 de l’Estatut dels Treballadors i en la Llei orgànica 3/2007, de 22 de març, per a la igualtat efectiva de dones i homes.
En particular, l’article 8 d’aquesta última disposició considera discriminació directa per raó de sexe qualsevol tracte desfavorable cap a les dones relacionat amb l’embaràs o la maternitat.
Aquesta protecció comprèn les condicions en les quals es desenvolupa la relació laboral, de manera que la treballadora no pot sofrir conseqüències professionals perjudicials per la seva situació d’embaràs o per l’exercici dels drets legalment reconeguts en ocasió de la maternitat.
Això no impedeix que l’empresa adopti decisions de caràcter organitzatiu, sempre que responguin a motius legítims i no encobreixin un tracte discriminatori.
Per tant, l’existència d’una situació especialment protegida no suposa la impossibilitat de modificar determinades condicions laborals, però exigeix que qualsevol actuació respecti els drets de la treballadora i pugui justificar-se quan sigui necessari.
2. Modificacions de les condicions de treball durant l’embaràs
L’empresa pot introduir canvis en l’organització del treball dins dels límits legals, convencionals i contractuals aplicables. No obstant això, quan aquestes mesures afecten una treballadora embarassada, s’han d’examinar les circumstàncies en les quals s’adopten i les seves possibles conseqüències.
Les modificacions de funcions, l’assignació de nous objectius, els canvis en les responsabilitats professionals o les limitacions en l’accés a determinats mitjans de treball poden adquirir rellevància jurídica si produeixen un perjudici vinculat a l’embaràs.
No tota modificació posterior a la comunicació d’aquesta circumstància constitueix una actuació discriminatòria. La proximitat temporal, considerada aïlladament, tampoc determina necessàriament l’existència d’una vulneració de drets fonamentals.
No obstant això, quan concorren altres elements que permeten sospitar un tracte desfavorable, l’empresa pot veure’s obligada a acreditar les raons que van motivar la seva decisió.
En aquest context, adquireixen importància els criteris utilitzats per a adoptar les mesures, l’existència d’antecedents que les justifiquin i la seva aplicació respecte d’altres treballadors que es trobin en circumstàncies comparables.
3. Incompliments salarials i possibles situacions discriminatòries
El pagament puntual dels salaris constitueix una obligació essencial de l’empresa, conforme al que s’estableix en l’article 29 de l’Estatut dels Treballadors.
Els retards retributius, les diferències salarials i la falta d’abonament de determinats complements o comissions poden donar lloc a les corresponents reclamacions de quantitat.
No obstant això, aquests incompliments també poden adquirir rellevància des de la perspectiva dels drets fonamentals quan es produeixen en un context en el qual existeixen altres indicis de tracte desfavorable relacionat amb l’embaràs o la maternitat.
En aquests supòsits, cal valorar les circumstàncies que envolten els impagaments, els motius al·legats per l’empresa i l’existència d’actuacions addicionals que puguin revelar una diferència de tracte.
La falta d’abonament d’una quantitat salarial no suposa, per si mateixa, una discriminació per raó de sexe. Per arribar a aquesta conclusió hauran de concórrer elements que permetin establir una sospita fundada de vinculació amb la situació protegida.
D’altra banda, la reclamació de quantitats salarials pendents i la sol·licitud d’una indemnització per vulneració de drets fonamentals tenen diferent naturalesa jurídica, encara que puguin originar-se en uns mateixos fets.
4. La càrrega de la prova en els procediments per discriminació
Una de les principals particularitats dels procediments judicials per vulneració de drets fonamentals és el règim de distribució de la càrrega de la prova.
D’acord amb l’article 96.1 de la Llei reguladora de la jurisdicció social, quan el treballador aporta indicis fundats de discriminació, correspon a l’empresa acreditar una justificació objectiva i raonable, prou provada, de les mesures adoptades i de la seva proporcionalitat.
Aquesta previsió es recull també en l’article 181.2 de la mateixa norma per als procediments de tutela de drets fonamentals.
L’aplicació d’aquesta regla no significa que qualsevol reclamació relacionada amb l’embaràs impliqui automàticament l’existència de discriminació. Cal que la part demandant aporti prou elements per a fonamentar una sospita raonable.
Una vegada acreditats aquests indicis, l’empresa haurà de demostrar que les seves decisions responen a causes reals, legítimes i alienes a qualsevol propòsit o resultat discriminatori.
La valoració judicial pot comprendre el conjunt de les actuacions empresarials, especialment quan diverses mesures es produeixen durant un mateix període i afecten de manera desfavorable a la treballadora.
D’aquesta manera, fets que individualment podrien no ser concloents poden adquirir rellevància quan s’examinen en relació amb altres circumstàncies acreditades.
5. Criteri judicial sobre les actuacions empresarials posteriors a l’embaràs
Com un exemple, tenim la Sentència del Tribunal Superior de Justícia de Madrid, sala social, Secció Primera, núm. 711/2026, de 16 de juliol de 2026 que examina un supòsit en el qual es van produir diferents incidències laborals després que una treballadora comuniqués el seu embaràs.
Entre els fets analitzats figuraven reclamacions de salaris i comissions, la fixació d’objectius professionals, determinades dificultats relacionades amb els mitjans de treball i diverses actuacions vinculades a la gestió de la maternitat.
La demanda de tutela de drets fonamentals havia estat desestimada en primera instància.
No obstant això, el Tribunal Superior de Justícia va estimar parcialment el recurs de suplicació en considerar que la valoració conjunta de les actuacions empresarials permetia apreciar indicis suficients de discriminació. La Sala va entendre que no era procedent examinar cada circumstància de forma aïllada, sinó atendre el conjunt dels fets produïts després que l’empresa conegués la situació d’embaràs. Davant l’existència d’aquests indicis, corresponia a l’ocupadora acreditar una justificació objectiva, raonable i proporcionada de les seves decisions. L’absència d’una explicació suficient va ser determinant per a apreciar la lesió dels drets fonamentals. El tribunal va declarar vulnerats els drets a la no discriminació i a la integritat física i moral, va acordar la nul·litat radical de la conducta empresarial i va ordenar el seu cessament i la reposició de la situació anterior. Així mateix, va reconèixer una indemnització de 7.501 euros per danys morals.
La sentència va distingir aquesta vulneració d’altres possibles conductes lesives, en considerar que no havien quedat acreditats els requisits necessaris per a apreciar assetjament laboral ni lesió del dret a l’honor.
El pronunciament posa en relleu que la discriminació pot resultar d’una successió d’actuacions empresarials i que no és imprescindible acreditar una situació d’assetjament per a apreciar la vulneració del dret fonamental a la igualtat.
6. Conseqüències de la vulneració de drets fonamentals
La declaració judicial de vulneració de drets fonamentals pot comportar diferents conseqüències per a l’empresa, d’acord amb la naturalesa de la conducta i els perjudicis acreditats.
L’article 182 de la Llei reguladora de la jurisdicció social estableix que, quan s’estimi una demanda de tutela, la sentència haurà de declarar l’existència de la vulneració i la nul·litat radical de l’actuació empresarial, ordenar el cessament de la conducta lesiva i disposar el restabliment del treballador en els seus drets.
Així mateix, quan escaigui, podrà reconèixer-se una indemnització pels danys i perjudicis ocasionats.
L’article 183 de la mateixa disposició regula la indemnització derivada de la vulneració de drets fonamentals, inclosos els danys morals. La seva quantia s’ha de determinar ateses les circumstàncies del cas, la gravetat de la lesió i els criteris admesos per la jurisprudència. Entre aquests últims es troba la utilització orientativa de les sancions previstes en la Llei sobre infraccions i sancions en l’ordre social. La indemnització per vulneració de drets fonamentals és diferent de les quantitats salarials que es puguin trobar pendents de pagament, per la qual cosa totes dues qüestions s’han d’analitzar conforme a la seva respectiva naturalesa jurídica.
7. Mesures preventives per a les empreses
La prevenció de situacions discriminatòries requereix que les decisions relacionades amb les condicions de treball s’adoptin mitjançant criteris objectius i respectuosos amb la normativa d’igualtat.
- En particular, convé que les empreses revisin els procediments utilitzats per a modificar funcions, establir objectius professionals, gestionar les retribucions i tramitar els drets relacionats amb la maternitat.
- També és convenient mantenir una documentació suficient de les decisions empresarials, especialment quan afecten treballadors que es troben en situacions legalment protegides.
- La conservació de comunicacions, avaluacions professionals, criteris retributius i antecedents organitzatius pot facilitar l’acreditació dels motius que justifiquen una determinada actuació.
- Igualment, és important que els responsables de la gestió de personal coneguin les obligacions legals en matèria d’igualtat i no discriminació, amb la finalitat d’evitar decisions que puguin produir perjudicis injustificats.
- Finalment, cal recordar que la protecció enfront de la discriminació és compatible amb l’exercici legítim de les facultats empresarials. L’exigència fonamental consisteix en el fet que les decisions no responguin a l’embaràs o a la maternitat com a causa de tracte desfavorable i respectin els drets reconeguts a la treballadora.
El compliment de la normativa laboral, l’aplicació de criteris objectius i l’adequada documentació de les decisions empresarials contribueixen a prevenir conflictes i a reduir el risc de responsabilitats.
PUBLICAT EL CALENDARI DE FESTES LABORALS PER L´ANY 2027
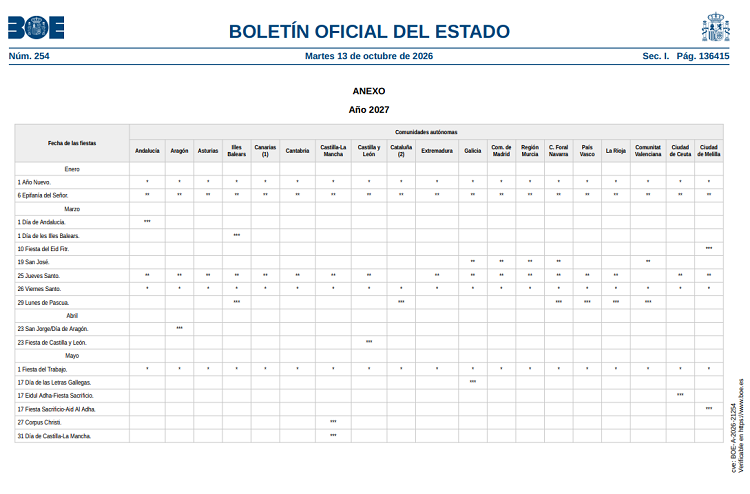
El BOE de 13 d’octubre de 2026 publica la relació oficial de festes laborals corresponents a 2027, mitjançant la Resolució de 8 d’octubre de 2026, de la Direcció General de Treball. La disposició recull les festivitats d’àmbit nacional, autonòmic i de les ciutats de Ceuta i Melilla, a les quals caldrà afegir les festes locals aprovades per a cada municipi.
Llegir més
La relació oficial de festes laborals corresponents a 2027 reuneix les festivitats d’àmbit nacional i les comunicades per les disset comunitats autònomes i les ciutats de Ceuta i Melilla, amb el propòsit de facilitar el coneixement dels dies de descans que s’hauran de tenir en compte en l’organització de l’activitat laboral durant el pròxim exercici.
Amb caràcter general, el calendari comprèn dotze festes laborals d’àmbit nacional i autonòmic, a les quals s’afegeixen fins a dues festivitats locals, fins a aconseguir el màxim ordinari de catorze dies festius anuals, sense perjudici dels supòsits excepcionals previstos legalment.
Aquestes festes tenen caràcter retribuït i no recuperable, d’acord amb el que s’estableix en l’article 37.2 de l’Estatut dels Treballadors. No obstant això, convé distingir entre les festivitats nacionals que s’han de respectar en tot el territori i aquelles altres que poden ser substituïdes per les comunitats autònomes en exercici de les seves competències.
1. Festes laborals d’àmbit nacional per a 2027
La resolució recull les festivitats nacionals de caràcter permanent, diferenciant les que no poden ser substituïdes per les comunitats autònomes d’aquelles la celebració de les quals admet determinades opcions territorials.
Per a 2027, les principals dates de referència nacional són les següents.
|
Data |
Dia |
Festivitat |
|
1 de gener |
Divendres |
Cap d’Any |
|
6 de gener |
Dimecres |
Epifania del Senyor |
|
26 de març |
Divendres |
Divendres Sant |
|
1 de maig |
Dissabte |
Festa del Treball |
|
15 d’agost |
Diumenge |
Assumpció de la Mare de Déu |
|
12 d’octubre |
Dimarts |
Festa Nacional d’Espanya |
|
1 de novembre |
Dilluns |
Tot Sants |
|
6 de desembre |
Dilluns |
Dia de la Constitució espanyola |
|
8 de desembre |
Dimecres |
Immaculada Concepció |
|
25 de desembre |
Dissabte |
Nativitat del Senyor |
Cal tenir en compte que aquesta relació no constitueix, per si sola, un calendari idèntic per a totes les comunitats autònomes.
L’Epifania del Senyor, que se celebra el 6 de gener, figura com a festiu en tots els territoris per a 2027, encara que jurídicament pertany a la categoria de festes nacionals susceptibles de substitució.
Així mateix, el 15 d’agost coincideix en diumenge, circumstància que determina diferents solucions territorials respecte del descans corresponent. Algunes comunitats han traslladat la celebració al dilluns 16 d’agost, mentre que d’altres han optat per incorporar una festivitat diferent.
2. Festivitats autonòmiques i particularitats territorials
A més de les festes nacionals de caràcter obligatori, les comunitats autònomes poden establir altres festivitats pròpies, dins dels límits i condicions previstos en la normativa laboral.
Aquesta facultat permet incorporar celebracions vinculades a la tradició o identitat de cada territori, així com substituir determinades festes nacionals l’observança de les quals no sigui obligatòria.
Entre les dates que presenten diferències territorials durant 2027 destaquen el 19 de març, festivitat de Sant Josep, i el 25 de març, Dijous Sant. També s’ha de considerar el 29 de març, Dilluns de Pasqua, que tindrà caràcter festiu en determinades comunitats autònomes.
Especial atenció mereix la festivitat de l’Assumpció de la Mare de Déu, prevista per al diumenge 15 d’agost. La resolució contempla el descans del dilluns 16 d’agost a Andalusia, Aragó, Astúries, Canàries, Castella i Lleó i la Comunitat de Madrid. En altres territoris s’han establert solucions diferents, com succeeix a Extremadura, on s’ha assenyalat l’11 d’octubre com a festa substitutiva.
La relació oficial incorpora igualment determinades particularitats territorials. A Canàries es contemplen les festivitats corresponents a cada illa, mentre que a Catalunya s’estableix un règim específic per al territori d’Aran, on el Dilluns de Pasqua se substitueix per la Festa d’Aran, que és el 17 de juny.
La identificació d’aquestes diferències adquireix especial rellevància per a aquelles empreses que desenvolupen la seva activitat en diferents comunitats autònomes, ja que la distribució dels dies festius pot variar d’un centre de treball a un altre.
3. Festes locals i configuració definitiva del calendari
A les festivitats nacionals i autonòmiques s’afegiran fins a dues festes locals per any natural, que tindran igualment caràcter retribuït i no recuperable.
De conformitat amb l’article 46 del Reial decret 2001/1983, de 28 de juliol, aquestes celebracions responen a les tradicions pròpies de cada municipi i s’han de publicar al butlletí oficial de la comunitat autònoma o, quan correspongui, al butlletí oficial provincial.
La relació publicada per la Direcció General de Treball no incorpora, per tant, la totalitat de les festivitats que finalment seran aplicables a cada centre de treball, ja que cal completar-la amb les festes locals corresponents.
Aquesta circumstància s’ha de tenir especialment present en organitzar torns, fixar períodes d’activitat o determinar la distribució anual de la jornada, especialment en empreses amb establiments situats en diferents municipis.
4. Elaboració i exposició del calendari laboral de l’empresa
La publicació de les festes laborals constitueix una referència necessària perquè les empreses preparin el seu calendari de treball del pròxim exercici.
En aquest sentit, l’article 34.6 de l’Estatut dels Treballadors estableix l’obligació empresarial d’elaborar anualment el calendari laboral i exposar-ne un exemplar en un lloc visible de cada centre de treball.
La seva confecció s’ha de fer tenint en compte la jornada anual prevista en el conveni col·lectiu d’aplicació, els descansos legalment exigibles i la distribució dels dies laborals i festius. També s’hauran de respectar les disposicions convencionals que siguin aplicables a l’organització de la jornada i a l’elaboració del calendari.
Quan l’empresa tingui implantats sistemes de torns, jornades irregulars o serveis que s’hagin de mantenir durant els dies festius, caldrà comprovar les condicions establertes en el conveni col·lectiu, especialment quant a descansos compensatoris i, quan escaigui, a les retribucions corresponents a la feina feta en aquestes dates.
La correcta elaboració del calendari permet disposar d’una referència comuna per a l’organització del treball i facilita la comprovació que la distribució anual de la jornada s’ajusta a les exigències legals i convencionals.
Pot consultar la resolució i l’annex oficial en el següent enllaç: